-
Ugovor o savjetovanju kao preduvjet
Osnovni uslov za odgovornost koja proizlazi iz netačnog savjeta je, kao prvi korak, uvijek postojanje ugovora o savjetovanju ili obaveze davanja savjeta. Prema utvrđenoj sudskoj praksi, ugovor o investicionom savjetovanju sklapa se brzo, jer se takav ugovor može zaključiti i prešutno. Možda je dovoljno da savjetnik ili finfluenser preporuči određeni proizvod koji nudi pružatelj finansijskih usluga (potencijalnom) klijentu ili da da konkretne preporuke u vezi s iznosom koji treba uložiti. Posjeduje li savjetnik zaista potrebno lično i profesionalno znanje ili ispunjava regulatorne zahtjeve nije relevantno za utvrđivanje odgovornosti za štetu nastalu uslijed netačnog savjeta. Ove se kvalitete, zapravo, uvijek pretpostavljaju u slučaju plaćenih savjetodavnih usluga. Shodno tome, čak i osoba koja nije ovlaštena za davanje investicijskih savjeta mora se pridržavati relevantnog standarda dužne pažnje i pravila profesionalnog ponašanja kada daje savjete na vlastitu inicijativu.
Pripisivanje odgovornosti savjetniku
Poslovanje preporukama karakteriše činjenica da preporučitelj poslovnom subjektu dostavlja kontakt podatke zainteresovanih strana (tj. potencijalnih kupaca) i zauzvrat prima takozvanu "proviziju za preporuku". Preporučitelj pomaže vlasnicima preduzeća u sticanju klijenata, a da pritom ne pruža nikakve savjetodavne ili posredničke usluge osim same preporuke klijenata. Ako preporučitelj, djelujući na vlastitu inicijativu, pruži netačne ili nepotpune investicijske savjete, njegovo postupanje se, prema novijoj sudskoj praksi Vrhovnog suda (OGH) u predmetu 17 Ob 8/23k, može pripisati pružatelju financijskih usluga u skladu s člankom 1313a Austrijskog građanskog zakonika (ABGB). Pružalac finansijskih usluga je tada direktno odgovoran oštećenom klijentu ako savjetodavac
- postupao je u interesu pružatelja finansijskih usluga i
- njegovo postupanje ne izlazi izvan opšteg okvira dužnosti koje je savjetnik bio dužan obavljati u ime pružatelja finansijskih usluga u cilju ostvarivanja njegovih interesa.
Provajder finansijskih usluga stoga općenito snosi odgovornost za bilo kakav netačan savjet ili druge brokerske usluge koje je pružio savjetodavac, ako je u to vrijeme sam provajder finansijskih usluga bio, barem u formalnom smislu, ovlašten pružati investicijske savjete ili brokerske usluge ulaganja. Naravno, preduslov za odgovornost je uvijek da je netačan ili nepotpun savjet o ulaganju zaista pružen.
Pripisivanje odgovornosti finfluenseru
Termin 'finfluencer' se koristi za opisivanje osoba koje dijele sadržaj o finansijskim temama putem društvenih mreža. Te teme uključuju savjete o strukturiranju ličnog finansijskog planiranja, preporuke za ulaganje i informacije o makroekonomskim ili geopolitičkim događajima. Da li finfluencer ima odgovarajuću formalnu obuku ili kvalifikacije u finansijskom sektoru obično nije očigledno prosječnom maloprodajnom investitoru.
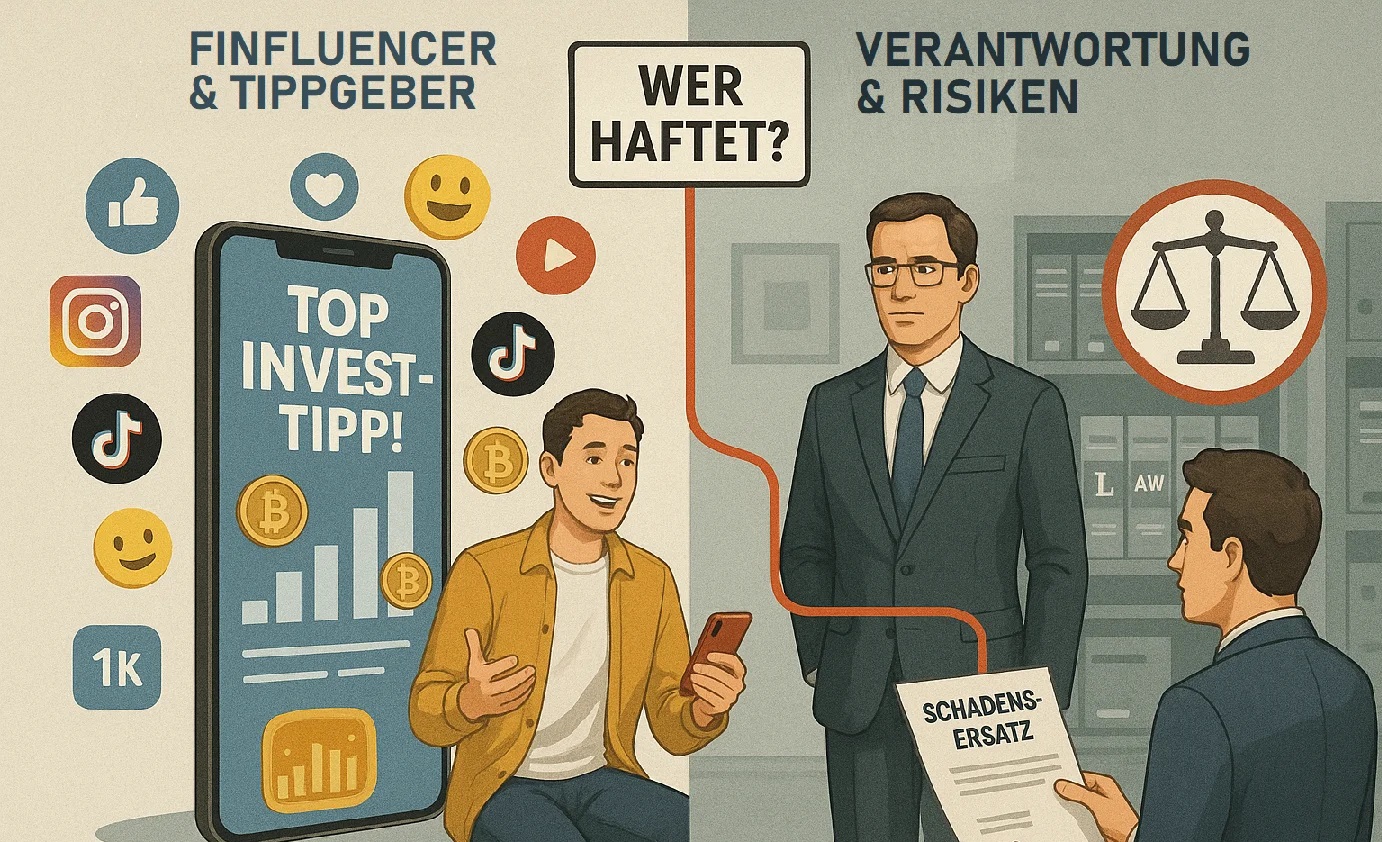
Pružatelji finansijskih usluga koji promovišu svoje proizvode putem finfluencera na društvenim mrežama ili drugim platformama rizikuju da u budućnosti budu smatrani odgovornim za štetu koju klijenti pretrpe. Ako finfluencer, pored objektivnog promoviranja investicionog proizvoda, daje savjete – čak i ako to čini iz vlastite inicijative – koji uzimaju u obzir lične i finansijske okolnosti drugih pojedinaca ili ciljnih grupa, to može, u slučaju sumnje, predstavljati investicioni savjet.
Iako pitanje da li pružaoci finansijskih usluga mogu biti odgovorni za neprimjereno ponašanje 'finfluencera' još nije bilo predmet sudske prakse najviših sudova, ono se zasniva na principima koji su već utvrđeni u vezi sa tipsterima.
Potražite pravni savjet unaprijed kako biste izbjegli buduće tužbe za odgovornost.
Za pružatelje finansijskih usluga, korištenje tipstera i finfluencera u prodaji donosi posebne prednosti, ali također predstavlja izazove. Posebno su sastavljanje ugovora, pravno ispravna obuka posrednika uključenih u prodaju i kontinuirane provjere usklađenosti ključni za zaštitu klijenata i kompanije od posljedica nepotpunih ili netačnih savjeta.
Za dodatne informacije i personalizirane savjete, Roman Taudes i njegov tim su vam uvijek na raspolaganju. Molimo kontaktirajte nas na office@atb.law ili telefonom na +43 1 3912345.